Primeiro, o que aconteceu
O Emissor Web é a ferramenta gratuita do Portal Nacional da NFS-e, usada principalmente por prestadores de serviço menores, sem sistema próprio de emissão. Até a semana passada, quem emitia por ali simplesmente não tinha onde informar o IBS e a CBS. Desde 10 de agosto, os campos estão na tela — e o preenchimento é exigido no momento da digitação da nota.
O movimento não foi por acaso. A NFS-e é hoje um dos documentos fiscais mais atrasados na adaptação à Reforma Tributária:
E tem o detalhe que muita gente está ignorando: junto com o lançamento, a Receita informou que já notificou contribuintes que não estão preenchendo os novos tributos nos documentos. Ou seja: o Fisco não está apenas oferecendo a ferramenta. Está monitorando quem não usa.
A notificação de agora não cobra imposto — cobra comportamento. Ela mostra que o cruzamento de dados da Reforma já está rodando e que sua empresa é visível nele. Quem ajustar o preenchimento nesta semana entra em outubro em conformidade; quem esperar vai conhecer a Reforma pelo pior canal possível: a caixa de mensagens do Fisco.
“Mas a obrigatoriedade não foi adiada?”
Foi — e é exatamente aí que mora a confusão. O Ato Conjunto RFB/CGIBS nº 04/2026, publicado no fim de julho, reorganizou o calendário. Para a NFS-e, o destaque obrigatório de IBS e CBS, antes previsto para 3 de agosto, foi prorrogado. O cronograma vigente ficou assim:
Vale lembrar: 2026 é o ano da alíquota-teste — 1% no total (0,1% de IBS + 0,9% de CBS), com apuração apenas informativa. Não há imposto novo a pagar neste momento. O que existe é a obrigação de informar corretamente. E é nela que quase metade do mercado está falhando.
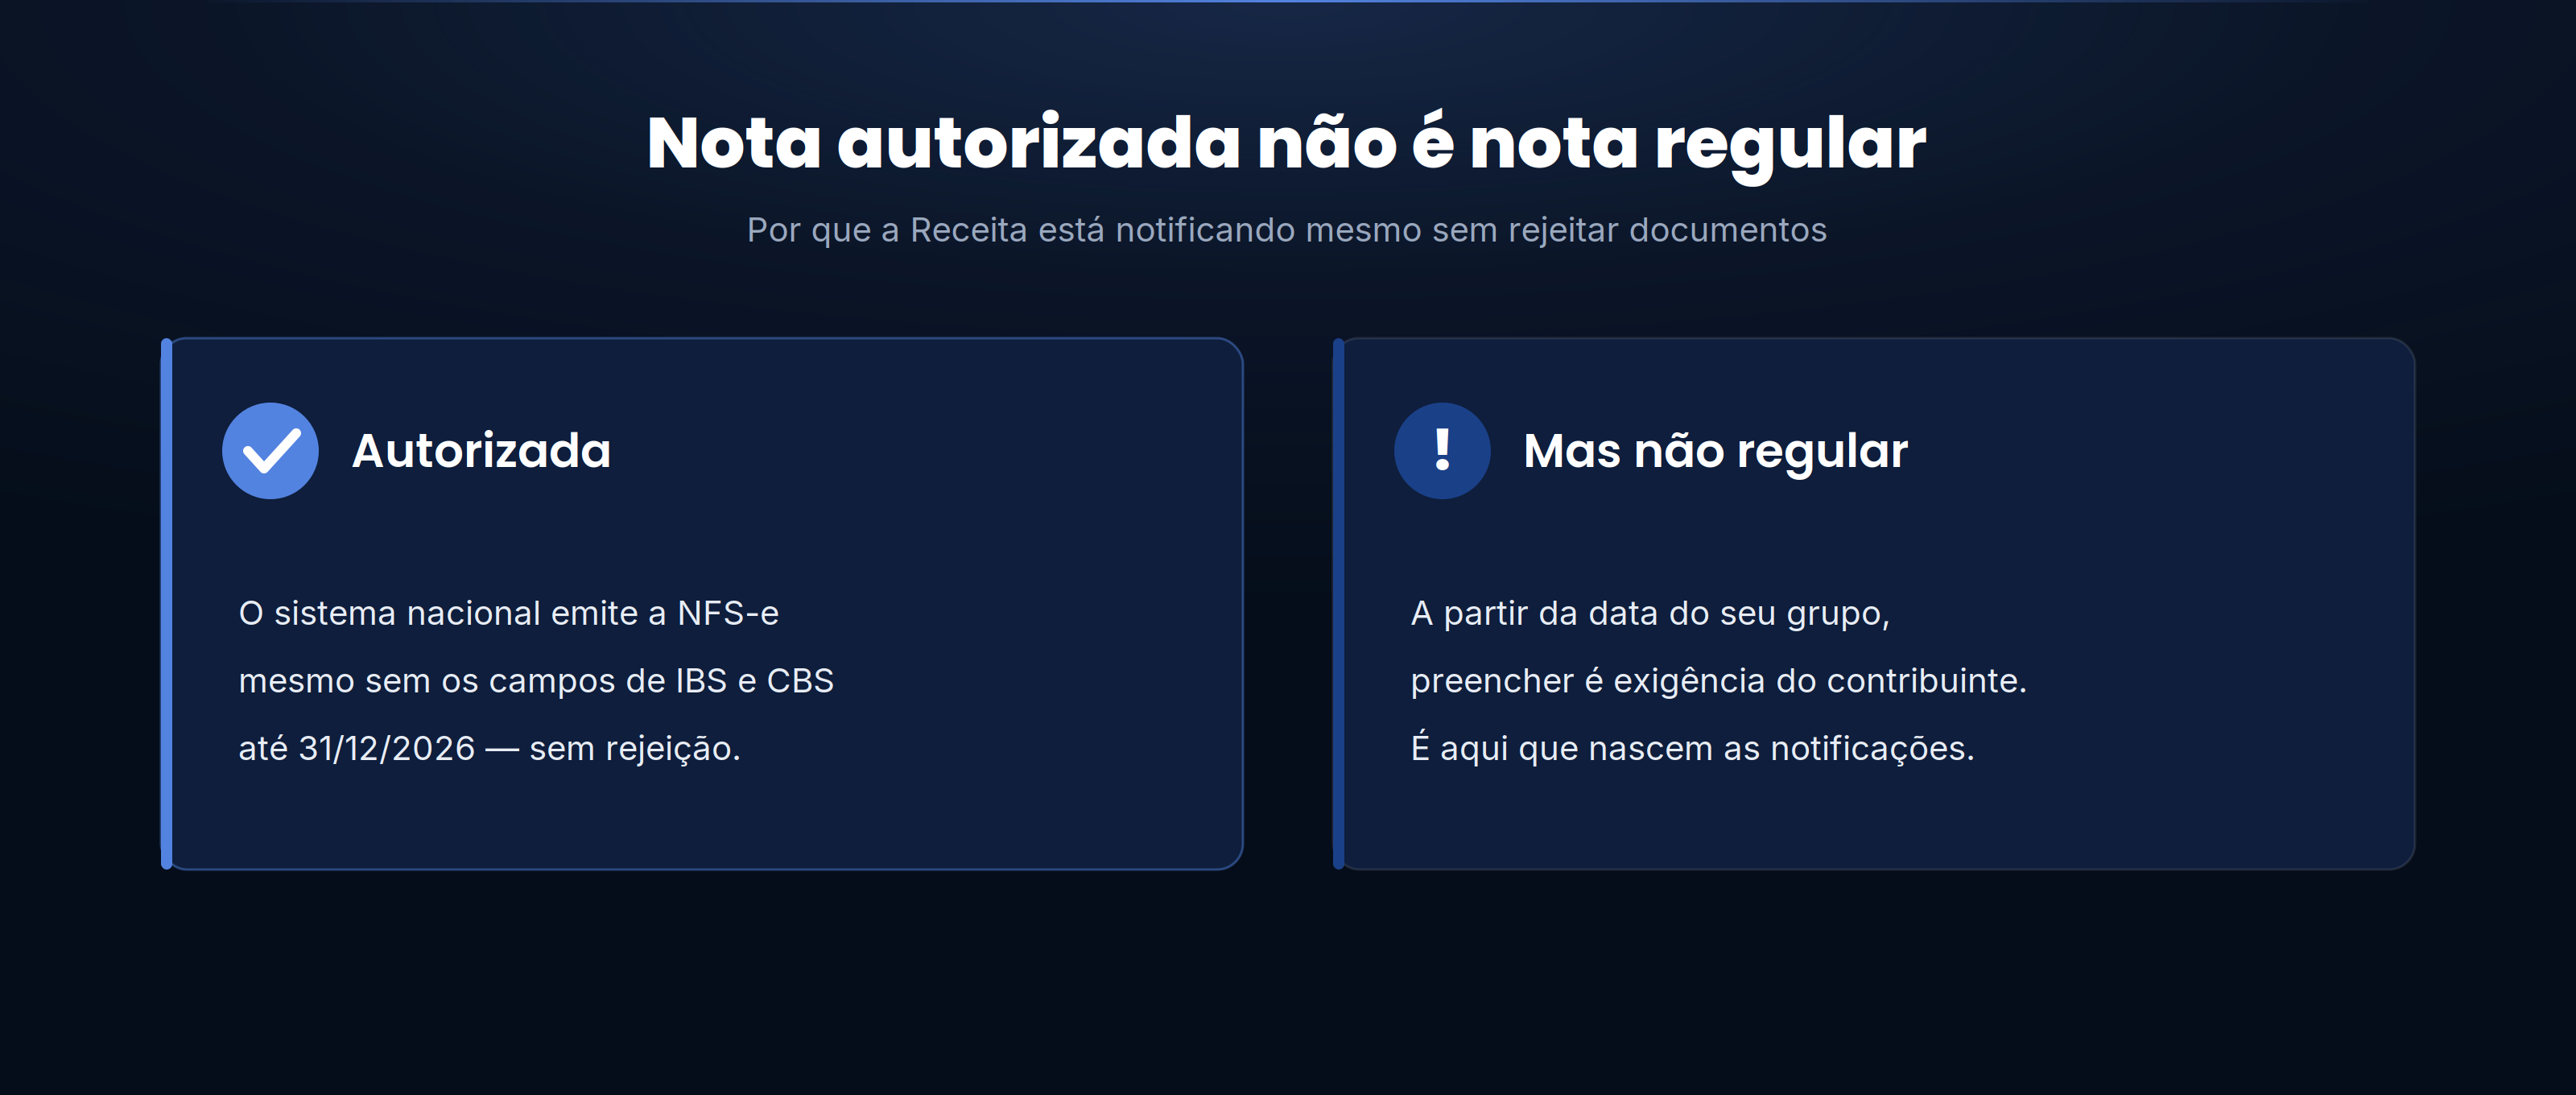
Até 31 de dezembro de 2026, o sistema nacional não rejeita a NFS-e emitida sem os campos. Mas nota autorizada não é sinônimo de nota regular: a partir da data de obrigatoriedade do seu grupo, o preenchimento é exigência do contribuinte — mesmo que o sistema deixe passar. É essa diferença que abre espaço para as notificações que já estão sendo enviadas.
O que precisa ser preenchido na prática
Na nota de serviço, o grupo de IBS e CBS não é um campo único. Ele depende de um conjunto de três informações que precisam conversar entre si:
- Código NBS (Nomenclatura Brasileira de Serviços) correspondente ao serviço prestado;
- Indicador da operação, que qualifica a natureza daquela prestação;
- Código de Classificação Tributária (cClassTrib), que define o tratamento de IBS e CBS aplicável.
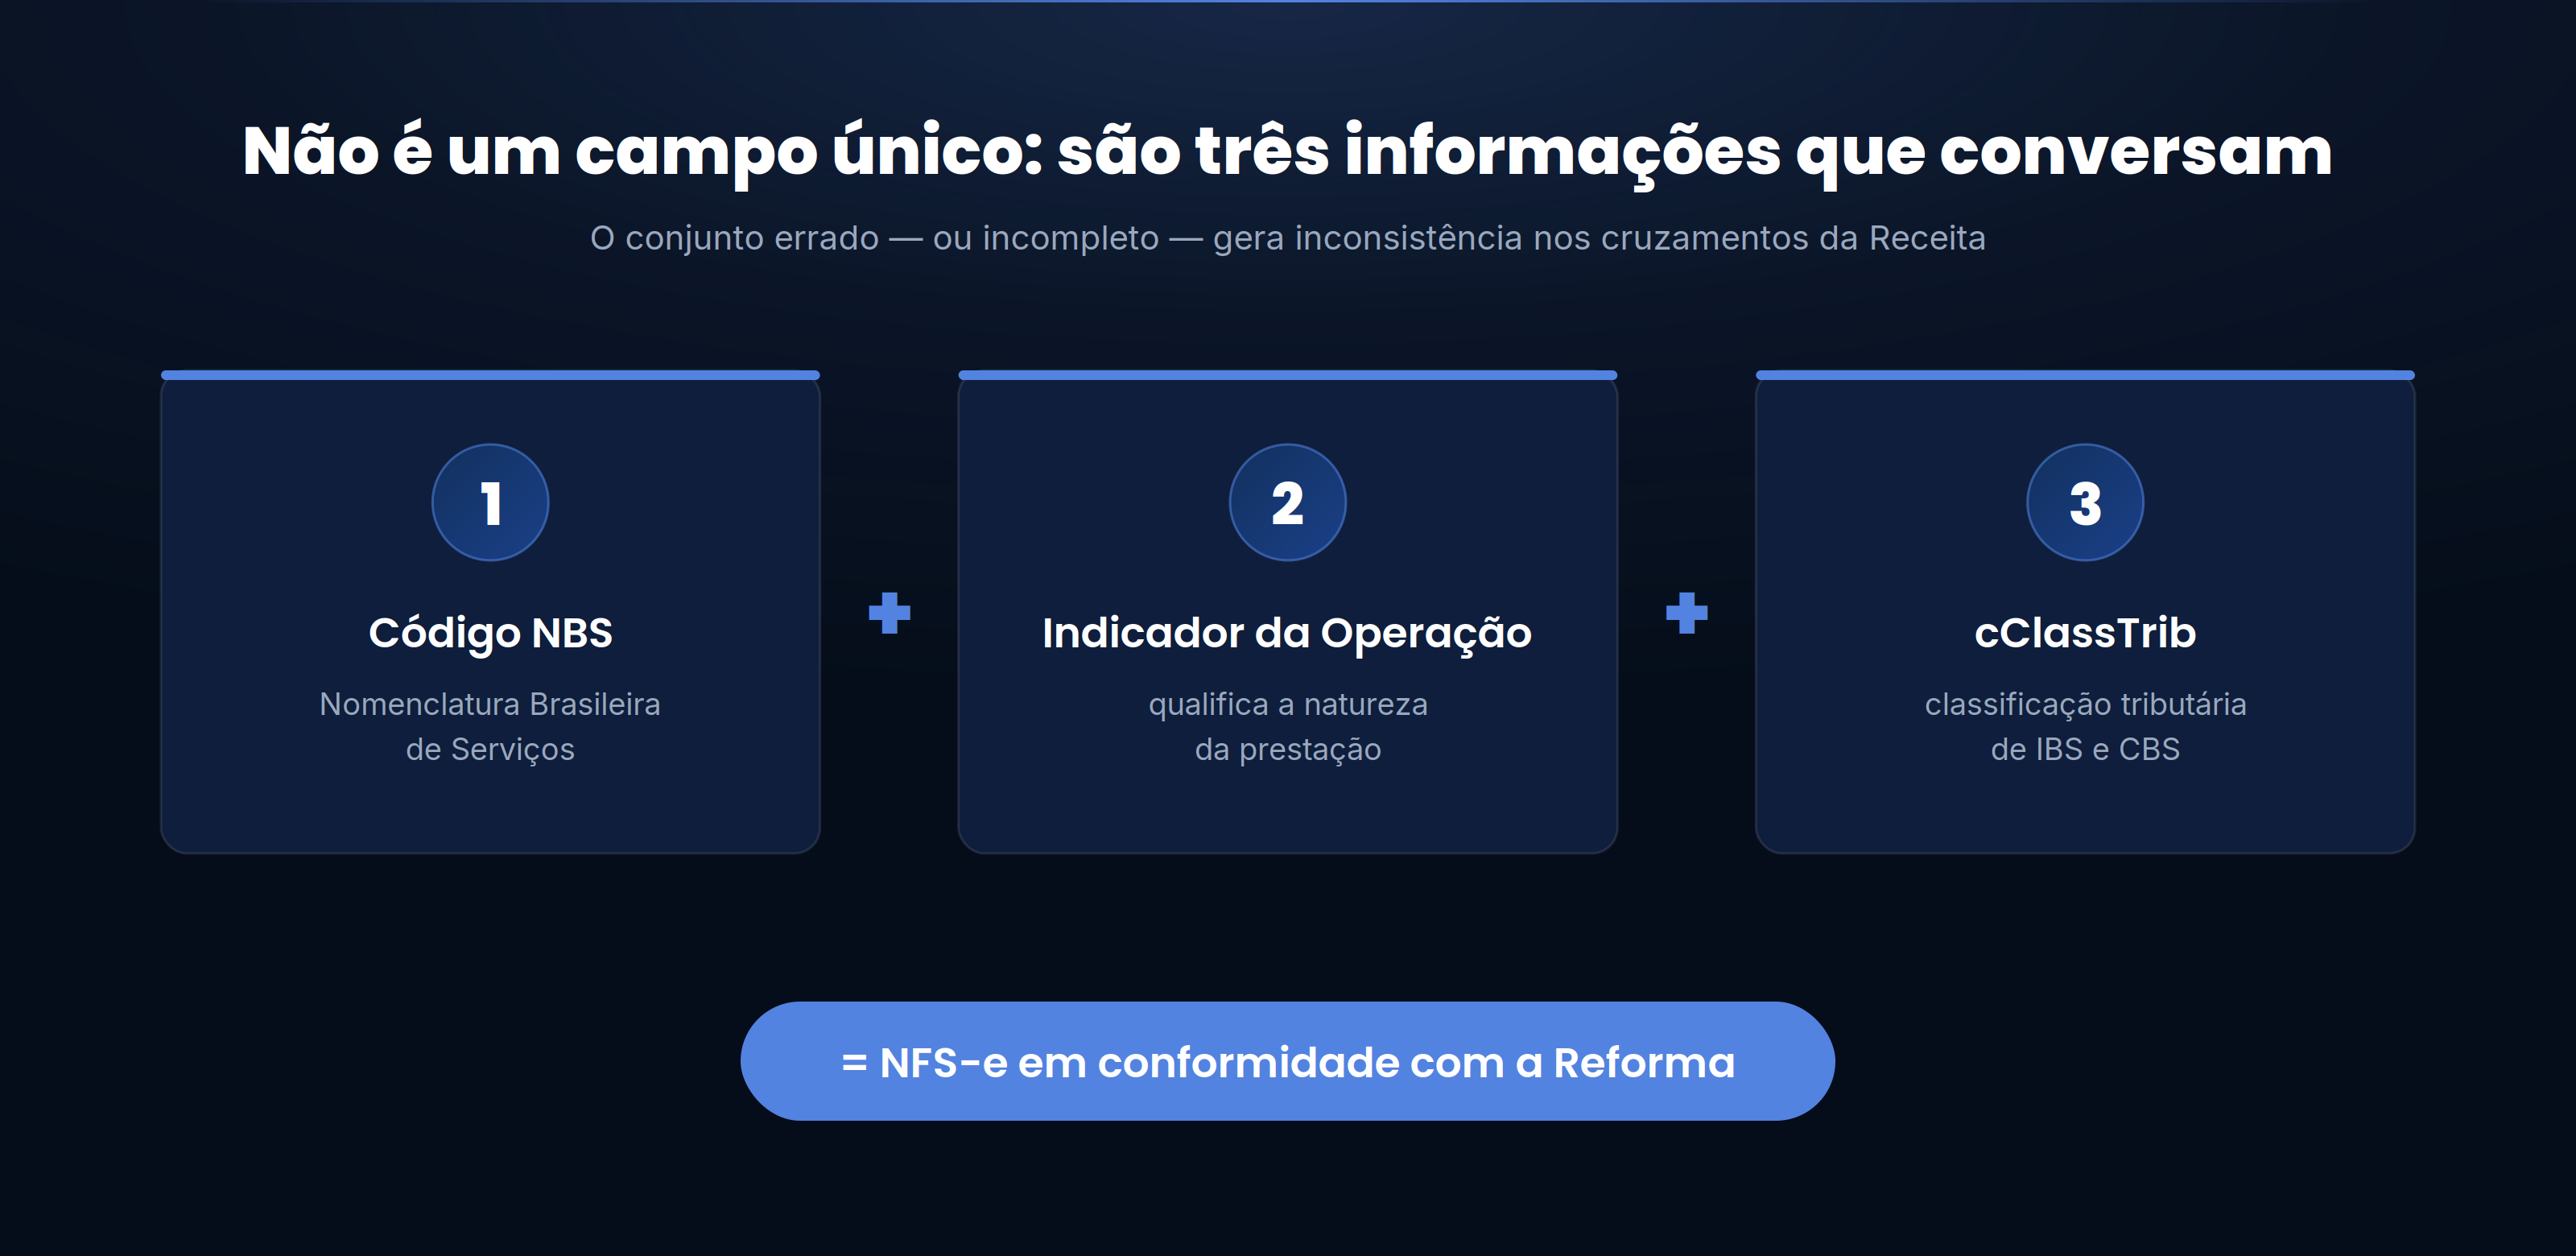
Preencher só um deles não resolve. O conjunto errado — ou incompleto — gera inconsistência, e é exatamente esse tipo de divergência que os cruzamentos da Receita enxergam com facilidade.
O roteiro desta semana, em cinco passos
- Verifique as notas dos últimos 30 dias. Os campos de IBS e CBS estão saindo preenchidos? Se sua empresa está nos 44%, é melhor descobrir agora do que pela notificação.
- Identifique a sua data no cronograma. Nem todo serviço entra em outubro. Saber em qual grupo a sua atividade se encaixa evita tanto a correria quanto o alarme falso.
- Confirme com o seu sistema emissor. Se você usa ERP ou emissor de terceiros, peça por escrito a confirmação de que a versão atual já contempla os campos. Se emite pelo Emissor Web, eles já estão na tela.
- Parametrize NBS, indicador e cClassTrib por serviço. Feito uma vez, corretamente, o preenchimento vira rotina. Feito no improviso, vira passivo.
- Se já recebeu notificação, não ignore. Ela indica que a empresa está no radar do acompanhamento da Receita. Regularizar o preenchimento daqui pra frente é o primeiro passo.
Perguntas frequentes
Emitir NFS-e sem os campos de IBS e CBS gera multa em 2026?
Neste momento, o sistema nacional não rejeita a nota e a apuração é apenas informativa. Mas, a partir da data de obrigatoriedade de cada grupo, a nota sem os campos não está regular — e a Receita já está notificando contribuintes fora de conformidade.
Quem usa o Emissor Web precisa fazer alguma atualização?
Não. Os campos já aparecem na própria tela de emissão desde 10 de agosto. O que a empresa precisa é saber quais códigos (NBS, indicador e cClassTrib) informar para cada serviço.
Empresas do Simples Nacional precisam preencher os campos agora?
O destaque de IBS e CBS para o Simples começa em 1º de janeiro de 2027. Mas atenção: as empresas de serviço do Simples migram para o Emissor Nacional da NFS-e a partir de setembro de 2026 — e chegar lá já sabendo os códigos do seu serviço evita retrabalho. Entenda o contexto completo no artigo sobre o novo cálculo do Simples Nacional.
Recebi uma notificação da Receita sobre os campos. E agora?
A notificação faz parte do acompanhamento da adaptação à Reforma e não é auto de infração. O caminho é regularizar o preenchimento nas próximas emissões e revisar a parametrização dos serviços com o seu contador.
A alíquota de 1% que aparece na nota é um imposto novo a pagar?
Não em 2026. É a alíquota-teste (0,1% de IBS + 0,9% de CBS), usada para calibrar o sistema. A apuração é informativa e não gera recolhimento adicional neste momento.